O mercado de smartphones enfrenta um período de forte pressão na Índia, um dos maiores e mais importantes mercados de celulares do mundo. O aumento dos custos de componentes, a dificuldade de manter aparelhos acessíveis e a cautela dos consumidores estão mudando a dinâmica do setor. Nesse cenário, a Samsung demonstra maior resistência do que parte de suas concorrentes, apoiada principalmente pela popularidade dos modelos intermediários da linha Galaxy A.
O contraste é significativo: enquanto fabricantes como Apple, Xiaomi e Vivo enfrentam dificuldades para sustentar seus volumes de vendas, a Samsung consegue limitar suas perdas. A diferença está na combinação entre preços competitivos, variedade de aparelhos e uma estratégia comercial que atende consumidores com diferentes níveis de renda.
A crise também revela um problema estrutural para a indústria. O encarecimento de componentes essenciais, especialmente memória e outros elementos eletrônicos, pressiona as margens das fabricantes e dificulta a oferta de celulares baratos. Os efeitos podem ultrapassar o mercado indiano e influenciar os preços, as especificações e os ciclos de atualização dos smartphones em outros países, incluindo o Brasil.
Como a Samsung resistiu à queda do mercado de smartphones
A retração das remessas na Índia evidencia a fragilidade de um setor que depende de grandes volumes de vendas para sustentar suas operações. Segundo os números apresentados no cenário analisado, o mercado registrou uma queda de 26% nas remessas regionais, enquanto a Samsung sofreu um recuo de apenas 1%.
Essa diferença não significa que a fabricante sul-coreana esteja imune à crise. Ela indica, porém, que seu portfólio e seu posicionamento comercial podem ajudá-la a atravessar períodos de contração com menos perdas do que as concorrentes.
Em mercados sensíveis a preço, como o indiano, pequenas diferenças no custo de um aparelho podem influenciar diretamente a decisão de compra. Quando os consumidores adiam a substituição de seus celulares, as marcas mais dependentes de determinados segmentos ficam especialmente expostas.
A Samsung possui uma vantagem importante nesse contexto: sua presença em diferentes faixas de preço permite atender tanto quem procura um aparelho básico quanto quem deseja recursos avançados sem pagar o valor de um modelo premium.
A força dos modelos intermediários e da linha Galaxy A
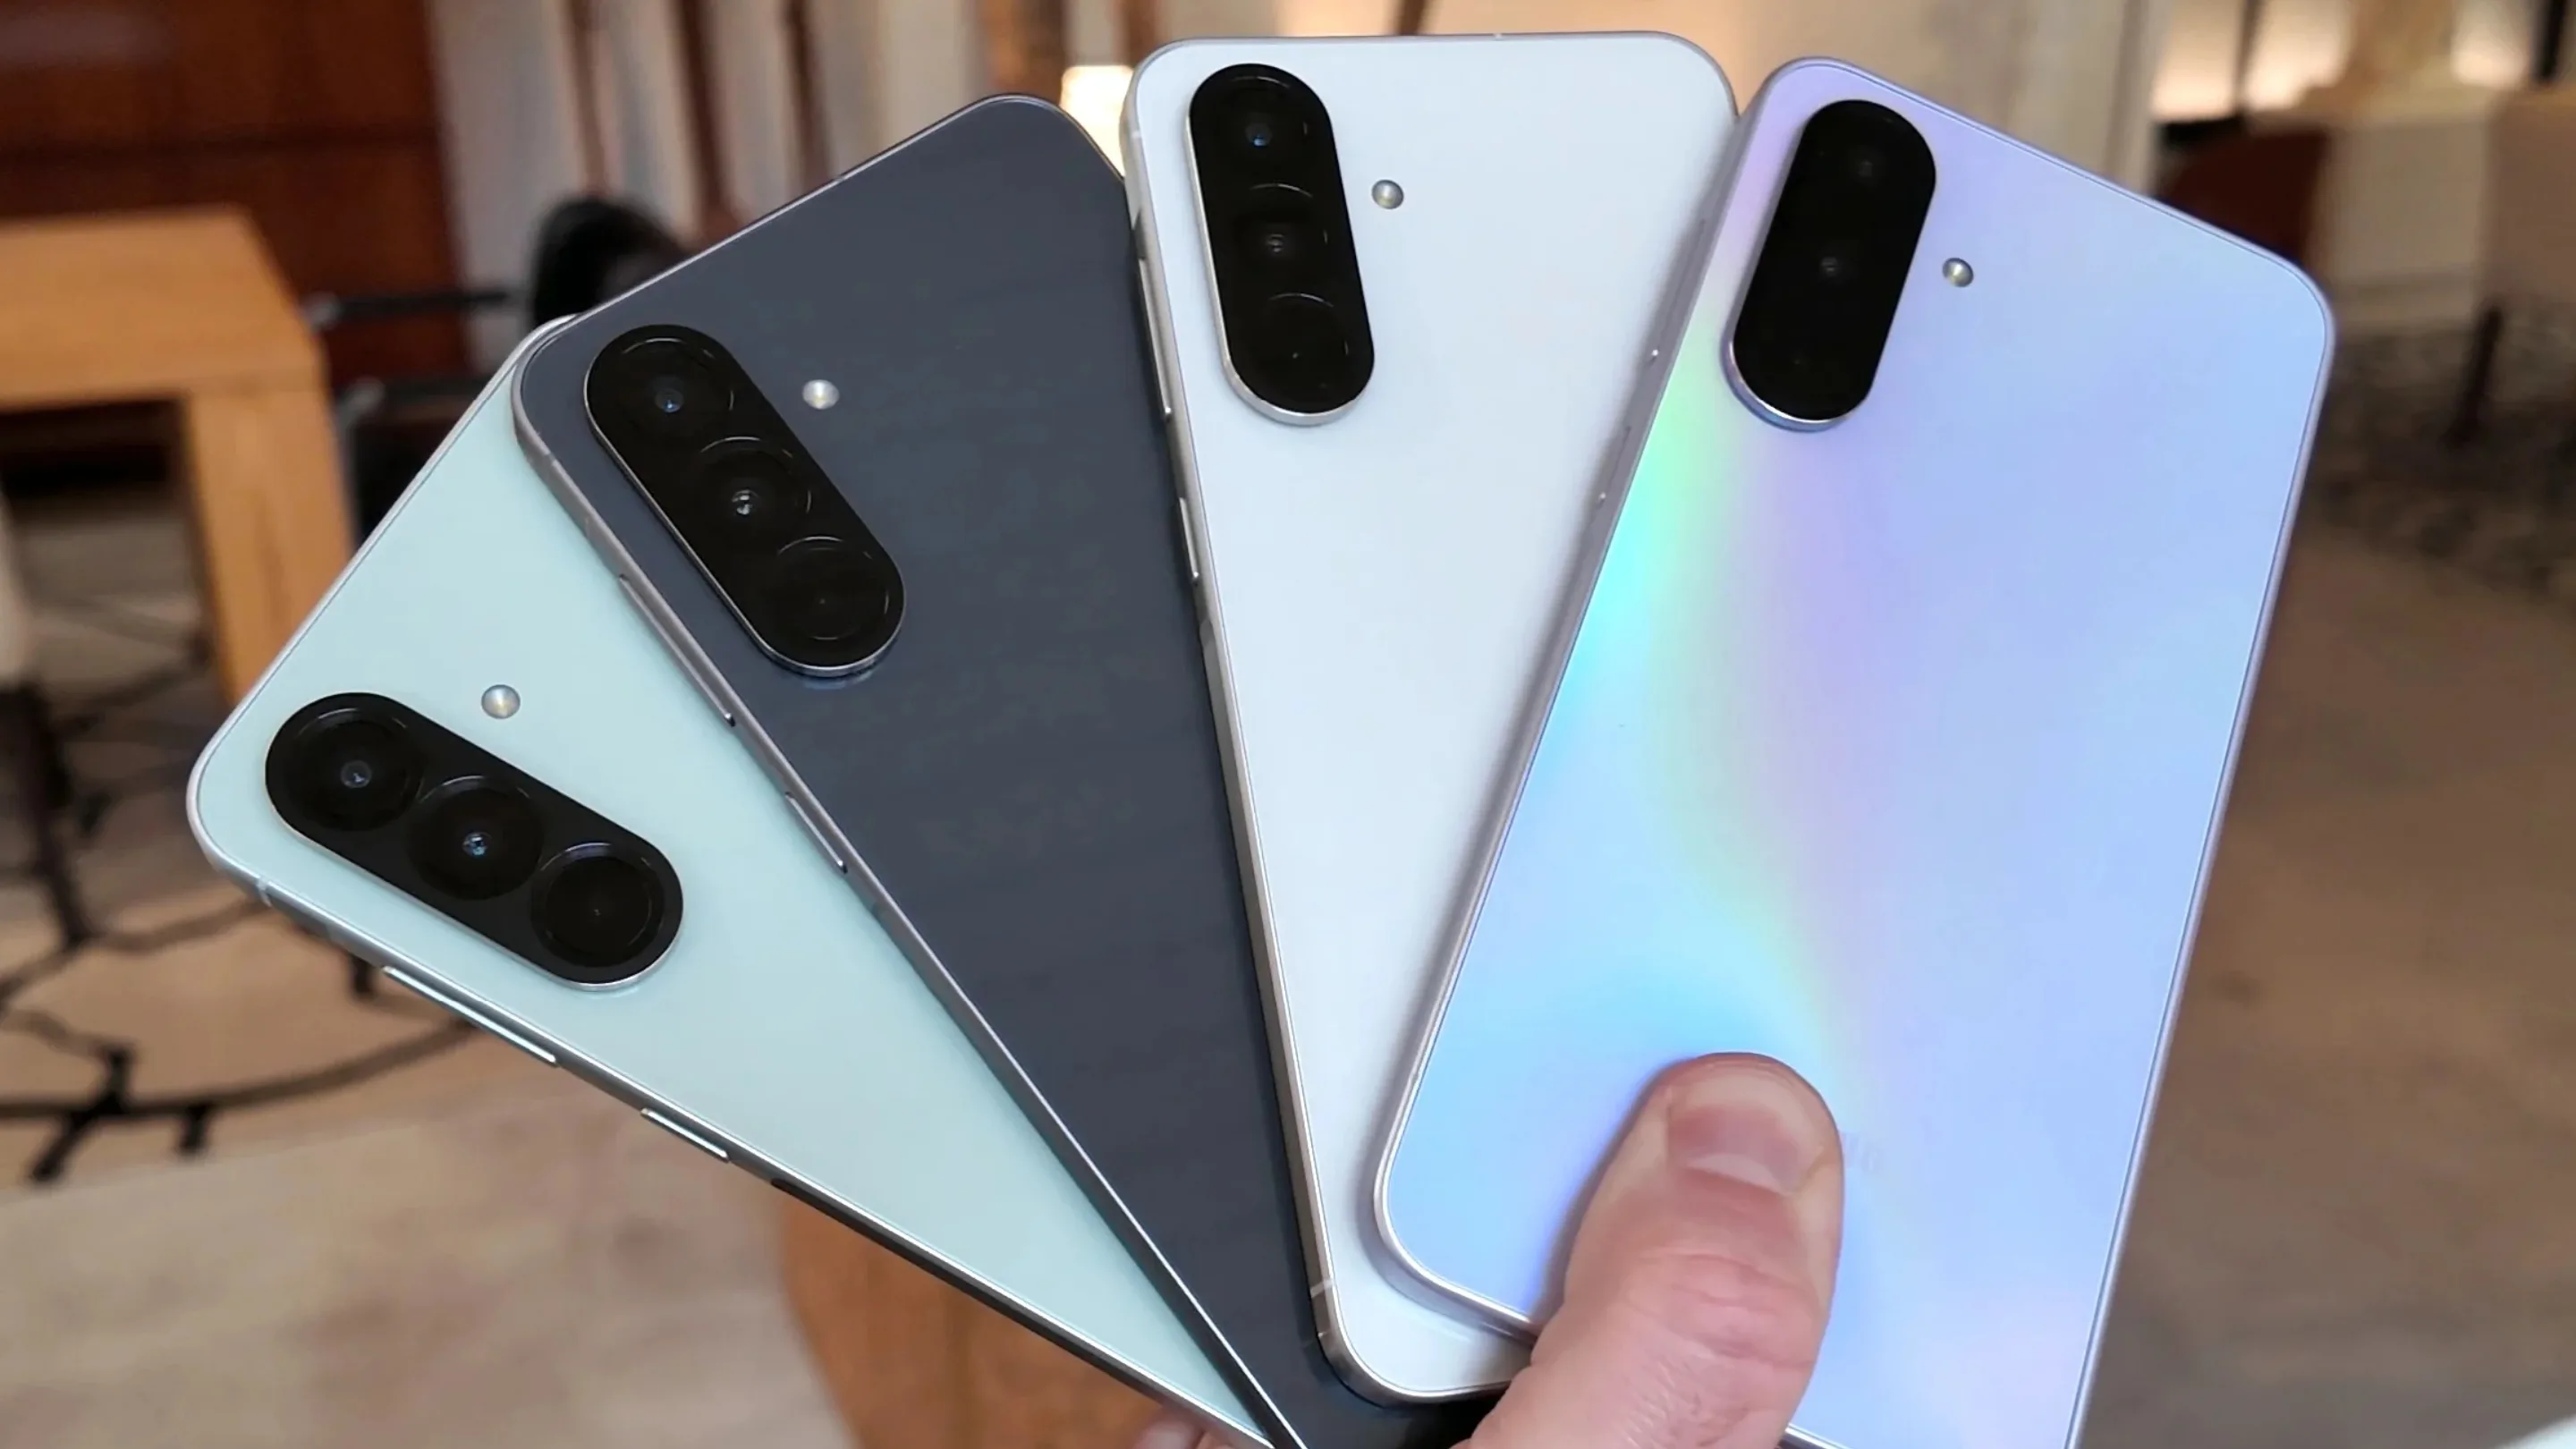
A linha Galaxy A ocupa uma posição central nessa estratégia. Os aparelhos intermediários combinam recursos considerados essenciais, como telas de boa qualidade, câmeras versáteis, conectividade atualizada e suporte de software, com preços inferiores aos praticados nos modelos mais sofisticados.
Modelos como o Galaxy A17 e o Galaxy A07, além do A27 citado no cenário proposto, representam o tipo de produto que pode ajudar a preservar o volume de vendas durante uma crise econômica. É importante, entretanto, distinguir essa interpretação estratégica de uma confirmação sobre o desempenho individual de cada modelo: sem dados detalhados por aparelho, não é possível atribuir a eles uma parcela específica das remessas.
A lógica comercial é direta. Em vez de depender exclusivamente de celulares premium, a Samsung pode alcançar uma base maior de consumidores com aparelhos que oferecem um equilíbrio entre preço, desempenho e recursos.
Esse posicionamento também ajuda a marca a manter sua presença no varejo e nas operadoras. A disponibilidade de opções em diferentes faixas de preço amplia as possibilidades de negociação, enquanto a familiaridade dos consumidores com a interface One UI pode favorecer a continuidade dentro do ecossistema Galaxy.
O desafio será preservar essa proposta de valor caso os custos de fabricação continuem subindo. Se os modelos de entrada e intermediários ficarem caros demais, parte do público poderá prolongar a vida útil do aparelho atual ou buscar alternativas mais baratas.
A presença do segmento premium e dos dobráveis
Embora os intermediários sejam fundamentais para o volume, os aparelhos premium desempenham outro papel na estratégia da Samsung. Dispositivos das linhas Galaxy S e Galaxy Z reforçam a presença da marca nos segmentos de maior valor agregado e ajudam a diversificar suas fontes de receita.
Os smartphones dobráveis, em particular, funcionam como vitrines tecnológicas. Eles demonstram a capacidade de inovação da fabricante e ampliam sua visibilidade em um segmento no qual design, produtividade e diferenciação podem justificar preços elevados para determinados consumidores.
Entretanto, os modelos premium não substituem a importância dos aparelhos acessíveis em um mercado de grande escala. Uma fabricante pode obter receitas relevantes com dispositivos caros e, ao mesmo tempo, perder participação no volume total de unidades vendidas.
A combinação entre volume nos intermediários e valor agregado nos modelos premium é, portanto, uma das principais vantagens estratégicas da Samsung. O equilíbrio entre essas duas frentes pode ajudar a explicar sua maior resistência diante de uma retração generalizada.
A crise de custos de componentes e os impactos nas marcas chinesas e na Apple
A pressão sobre as fabricantes vai além da redução do poder de compra. Um dos principais problemas está no encarecimento dos chips de memória DRAM e NAND, utilizados, respectivamente, para armazenar dados temporários e manter arquivos e aplicativos no aparelho.
A expansão da infraestrutura de inteligência artificial (IA) aumentou a demanda por memória de alto desempenho para servidores e aceleradores de IA. Como os fabricantes de semicondutores direcionam parte de sua capacidade produtiva para componentes mais rentáveis, a oferta de memória destinada a celulares fica pressionada, contribuindo para a alta dos preços.
O resultado é um aumento no custo total de fabricação, também conhecido como Bill of Materials (BoM). A memória pode representar uma parcela particularmente elevada dos gastos com componentes nos celulares mais baratos, justamente aqueles em que as margens de lucro são menores.
Para empresas como Xiaomi, Oppo e Vivo, esse cenário cria um dilema. Aumentar os preços pode afastar consumidores que escolhem seus aparelhos principalmente pelo custo-benefício. Manter os valores anteriores, por outro lado, reduz as margens e pode tornar determinados modelos economicamente inviáveis.
A Xiaomi, por exemplo, enfrenta o desafio de preservar sua tradicional proposta de oferecer especificações competitivas por preços acessíveis. Se precisar reduzir a quantidade de memória ou armazenamento para manter o valor final, seus aparelhos podem perder parte da vantagem que os diferencia dos concorrentes.
A Apple também precisa administrar o impacto do encarecimento dos componentes, embora sua estratégia seja diferente. A empresa concentra boa parte de sua oferta em aparelhos premium, o que proporciona maior flexibilidade de posicionamento e permite trabalhar com margens diferentes das encontradas no segmento básico.
Mesmo assim, preços mais elevados podem dificultar a expansão da marca em mercados sensíveis ao custo. Na Índia, a disponibilidade de modelos de gerações anteriores e as condições comerciais oferecidas pelo varejo podem ajudar a manter as vendas, mas não eliminam a pressão sobre o consumidor.
O ponto central é que a crise de memória afeta fabricantes de todos os portes, mas não com a mesma intensidade. Empresas com maior escala, capacidade de negociação com fornecedores e portfólios diversificados tendem a ter mais alternativas para administrar os custos. Já as marcas muito dependentes de aparelhos baratos enfrentam uma situação mais delicada.
O que esperar do mercado de smartphones nos próximos anos
A perspectiva para o mercado de smartphones depende da evolução dos preços dos componentes, da disponibilidade de memória e da disposição dos consumidores para substituir seus aparelhos. Uma recuperação não depende apenas do lançamento de novos modelos, mas também de preços que façam sentido para o orçamento das famílias.
A retração de 26% registrada na Índia no terceiro trimestre de 2026, segundo os dados apresentados pela Omdia, levou as remessas ao menor volume para um terceiro trimestre desde 2016. O calendário também teve influência: o adiamento de parte das compras relacionadas ao festival de Diwali deslocou a preparação do estoque comercial para outubro. Portanto, nem toda a queda deve ser interpretada como perda permanente de demanda.
Ainda assim, o encarecimento dos componentes representa um obstáculo estrutural. Se os custos permanecerem elevados durante 2027, as fabricantes poderão reduzir a quantidade de modelos básicos, lançar aparelhos com configurações mais modestas ou concentrar investimentos nos segmentos intermediário e premium.
Para os consumidores, isso pode significar celulares mais caros, atualizações de hardware menos expressivas e ciclos de substituição mais longos. Em vez de trocar de aparelho a cada dois ou três anos, parte do público poderá optar por manter o dispositivo atual por mais tempo, investir em reparos ou procurar modelos seminovos.
Uma recuperação gradual até 2027 é possível, mas depende de uma melhora efetiva na oferta de componentes e nas condições econômicas. Mesmo que os preços da memória comecem a se estabilizar, isso não garante uma redução imediata no preço dos celulares, pois as fabricantes também precisam recuperar margens e administrar contratos de fornecimento.
Nesse contexto, a Samsung entra na disputa com uma vantagem relevante: a combinação de aparelhos Galaxy A para conquistar volume e modelos premium para ampliar o valor das vendas. Sua resistência no trimestre mostra a importância de um portfólio equilibrado, mas o resultado não garante que a empresa continuará crescendo enquanto o setor enfrenta dificuldades.
Para Xiaomi, Oppo, Vivo e Apple, o desafio será adaptar preços, configurações e estratégias de distribuição sem comprometer a percepção de valor de seus produtos.
No Brasil, os efeitos podem aparecer de forma semelhante, especialmente nos aparelhos de entrada e intermediários. A evolução do câmbio, os impostos e os custos de distribuição também influenciam os preços nacionais, de modo que a situação indiana serve como um sinal de alerta, e não como uma previsão exata para o varejo brasileiro.